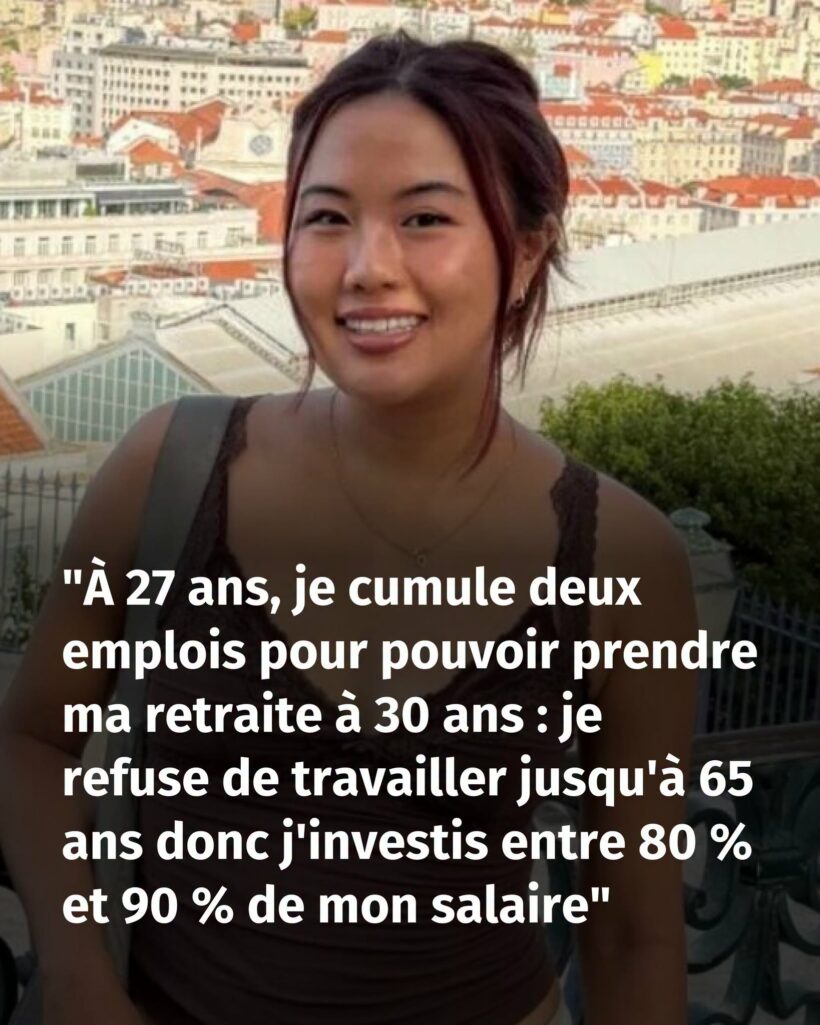
Alors que la plupart des jeunes actifs commencent à peine leur carrière, une Canadienne de 27 ans prépare déjà sa retraite. Grâce à une discipline financière particulièrement stricte, plusieurs emplois et des investissements réguliers, elle a réussi à se constituer un patrimoine dépassant le million de dollars canadiens. Mais derrière cette réussite impressionnante se cachent aussi des sacrifices considérables.
Travailler pendant quarante ans avant de pouvoir enfin profiter de la vie ? Très peu pour Jane Tsang. Cette jeune femme installée à Toronto, au Canada, a décidé de prendre un chemin radicalement différent. Son ambition : atteindre l’indépendance financière et pouvoir quitter le monde du travail avant ses 30 ans.
Pour y parvenir, elle a adopté une stratégie que peu de personnes seraient prêtes à suivre. Pendant plusieurs années, elle a cumulé les emplois, réduit ses dépenses au strict minimum et consacré jusqu’à 90 % de ses revenus à ses investissements.
Aujourd’hui, à seulement 27 ans, son patrimoine dépasserait le million de dollars canadiens, soit environ 630 000 euros. Une réussite financière qui lui permet d’envisager une retraite anticipée, même si son parcours n’a pas été sans conséquences.
Elle commence à travailler à 15 ans avec une idée bien précise en tête
Tout commence lorsque Jane Tsang décroche son premier emploi dans la restauration, à seulement 15 ans. À cet âge, beaucoup d’adolescents travaillent pour financer leurs loisirs ou mettre un peu d’argent de côté. Pour elle, l’objectif va rapidement devenir beaucoup plus ambitieux.
La jeune Canadienne comprend très tôt qu’elle ne souhaite pas consacrer l’essentiel de sa vie au travail. Attendre l’âge traditionnel de la retraite ne correspond pas à la liberté qu’elle recherche.
À 19 ans, elle prend alors une décision particulièrement exigeante : occuper deux emplois à temps plein tout en poursuivant ses études universitaires.
Au fil des années, elle multiplie les expériences professionnelles. Immobilier, vente, accueil, relation client… Chaque poste représente une occasion supplémentaire d’augmenter ses revenus et d’accélérer son projet.
Son raisonnement est simple : accepter de travailler énormément pendant quelques années pour, espère-t-elle, ne plus avoir besoin de le faire pendant les décennies suivantes.
Jusqu’à 90 % de son salaire investi chaque mois
Mais travailler davantage ne suffit pas à expliquer le patrimoine accumulé par Jane Tsang. C’est surtout sa manière de gérer son argent qui fait la différence.
Plutôt que d’augmenter son niveau de vie à mesure que ses revenus progressent, elle choisit de conserver des dépenses très limitées.
Elle affirme investir entre 80 % et 90 % de ses revenus, une proportion exceptionnelle qui suppose une capacité d’épargne très supérieure à celle de la plupart des ménages.
Pour apprendre à faire fructifier son argent, la jeune femme se tourne vers des ressources accessibles à tous. Elle consulte notamment des vidéos sur YouTube et participe à des discussions sur Reddit consacrées à l’investissement et à l’indépendance financière.
Progressivement, elle développe ses connaissances et commence à construire son patrimoine.
Ses efforts lui permettent notamment d’acheter son premier logement à 21 ans, une étape importante dans son parcours financier.
Cette stratégie rappelle le mouvement FIRE, pour Financial Independence, Retire Early, qui consiste à épargner et investir une part importante de ses revenus afin de pouvoir choisir de travailler moins, voire d’arrêter totalement, bien avant l’âge habituel de la retraite.
Des journées de travail interminables qui finissent par affecter sa santé
Si son parcours peut faire rêver, il révèle également une réalité beaucoup moins séduisante.
Pendant une longue période, Jane Tsang mène une existence entièrement organisée autour du travail. Selon son témoignage relayé par le quotidien britannique The Sun, ses journées peuvent commencer à 8 heures du matin pour ne se terminer qu’à 00 h 30.
Et ce rythme ne se limite pas à la semaine : elle travaille parfois sept jours sur sept.
La jeune femme exerce notamment dans le marketing par e-mail tout en occupant un autre poste dans un centre d’appels. Ses revenus professionnels atteignent alors environ 120 000 dollars canadiens par an, soit près de 76 000 euros selon les conversions rapportées.
Une rémunération confortable, mais obtenue au prix d’un investissement personnel considérable.
À force d’enchaîner les journées à rallonge, Jane Tsang finit par ressentir les conséquences de ce mode de vie. Stress, anxiété, difficultés à dormir et dépression viennent assombrir son quotidien.
Son histoire rappelle ainsi qu’une réussite financière ne garantit pas nécessairement le bien-être. Vouloir gagner du temps pour l’avenir peut aussi conduire à sacrifier une partie de sa santé et de sa jeunesse.
Les réseaux sociaux lui permettent de quitter l’un de ses emplois
Au fil de son parcours, Jane Tsang découvre une nouvelle façon de diversifier ses revenus : partager son expérience sur les réseaux sociaux.
Elle y raconte son quotidien, ses méthodes d’épargne et son objectif de retraite anticipée. Son histoire attire progressivement l’attention d’internautes intrigués par son mode de vie.
Cette activité finit par devenir une source de revenus supplémentaire, suffisamment importante pour lui permettre de renoncer à son deuxième emploi.
Désormais, elle conserve un poste à temps plein dans le marketing, tout en continuant ses activités de création de contenu.
Ce changement marque une étape importante : après des années consacrées presque exclusivement au travail, la jeune femme commence à retrouver davantage de temps pour elle-même.
Elle essaie notamment de préserver une vie sociale en retrouvant ses amis dans des cafés et en s’accordant des moments de détente.
Que fera-t-elle si elle prend réellement sa retraite à 30 ans ?
Pour Jane Tsang, la retraite anticipée ne signifie pas nécessairement arrêter toute activité.
Son véritable objectif est de ne plus dépendre d’un emploi salarié pour financer son quotidien.
Une fois cette indépendance atteinte, elle aimerait voyager davantage, profiter de ses proches et retrouver certaines passions délaissées pendant ses années de travail intensif.
Parmi ses envies figurent notamment la peinture et le tricot, deux activités créatives auxquelles elle souhaite consacrer plus de temps.
Elle envisage également de poursuivre son activité sur les réseaux sociaux, à la fois par plaisir et pour conserver une source de revenus.
Reste une question essentielle : son patrimoine sera-t-il suffisant pour financer plusieurs décennies sans salaire ? Tout dépendra de ses dépenses, du rendement de ses investissements, de la fiscalité et de l’évolution des marchés financiers.
Posséder un patrimoine d’un million de dollars canadiens ne signifie pas disposer de cette somme en liquidités immédiatement utilisables, ni garantir une retraite confortable à vie.
Une stratégie impressionnante, mais difficile à reproduire
L’histoire de Jane Tsang illustre une tendance qui séduit de plus en plus de personnes : chercher à devenir financièrement indépendant le plus tôt possible pour reprendre le contrôle de son temps.
Cependant, son parcours repose sur des circonstances particulières. Ses revenus élevés, sa capacité exceptionnelle à épargner et ses multiples activités professionnelles lui ont permis d’accumuler un patrimoine à une vitesse inhabituelle.
Pour la majorité des travailleurs, investir 80 % à 90 % de son salaire n’est tout simplement pas envisageable, notamment lorsqu’il faut payer un loyer, rembourser des crédits ou subvenir aux besoins d’une famille.
De plus, les investissements comportent des risques et leur valeur peut fluctuer.
L’exemple de cette Canadienne pose finalement une question plus large : faut-il sacrifier une partie de ses plus belles années pour espérer profiter plus librement du reste de sa vie ?
À 27 ans, Jane Tsang semble avoir trouvé sa propre réponse. Mais son histoire rappelle aussi que la liberté financière ne devrait pas nécessairement se construire au détriment de la santé et de l’équilibre personnel.